

Mô hình chấm điểm tín dụng đang đổi: Vì sao điểm bạn thấy có thể khác?
Điểm trên ứng dụng có thể khiến bạn hiểu sai về khả năng vay mua nhà nếu chưa biết vì sao điểm tín dụng khác nhau.
Mô hình chấm điểm tín dụng vay mua nhà đang thay đổi thế nào?
Trong nhiều năm, các khoản vay thế chấp được bán cho Fannie Mae và Freddie Mac chủ yếu sử dụng điểm từ mô hình Classic FICO. Cơ quan Tài chính Nhà ở Liên bang Mỹ (FHFA) đã chấp thuận hai mô hình mới là FICO 10T và VantageScore 4.0, nhằm cập nhật cách đánh giá rủi ro tín dụng.
Điểm cần phân biệt là được chấp thuận không đồng nghĩa đã được triển khai giống nhau. Theo chính sách FHFA cập nhật ngày 02/10/2026, kể từ ngày 09/09/2026, mọi bên cho vay được Fannie Mae và Freddie Mac phê duyệt đều có thể sử dụng Classic FICO hoặc VantageScore 4.0 với các khoản vay đủ điều kiện bán cho hai tổ chức này. Trong khi đó, FICO 10T vẫn đang chờ hướng dẫn để được sử dụng trong khâu giao khoản vay. Classic FICO cũng chưa có ngày ngừng sử dụng chính thức.
Vì thế, nếu đang chuẩn bị vay mua nhà, bạn không nên mặc định ngân hàng nào cũng dùng cùng một mô hình hoặc tất cả mô hình mới đã thay thế hệ thống cũ.
Vì sao điểm tín dụng khác nhau giữa ứng dụng và bên cho vay?
Cùng một người có thể nhận được những điểm tín dụng khác nhau mà không có nghĩa hồ sơ của họ bị sai. Theo Cục Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB), sự chênh lệch thường xuất phát từ ba yếu tố:
- Khác mô hình tính điểm: Ứng dụng và bên cho vay có thể sử dụng những phiên bản FICO, VantageScore hoặc phương pháp đánh giá khác nhau.
- Khác dữ liệu tín dụng: Thông tin từ Experian, Equifax và TransUnion không phải lúc nào cũng giống hệt nhau.
- Khác thời điểm tính: Số dư thẻ, khoản thanh toán hay thông tin mới được cập nhật có thể làm điểm thay đổi giữa hai lần kiểm tra.
Điểm tín dụng trên ứng dụng vẫn hữu ích để theo dõi tình hình tín dụng, nhưng không đủ để dự đoán chính xác điểm số, lãi suất hay kết quả thẩm định của khoản vay mua nhà.
Một thay đổi đáng chú ý khác: Theo nghiên cứu do VantageScore công bố, mô hình 4.0 có thể chấm điểm cho khoảng 33 triệu người trưởng thành tại Mỹ mà Classic FICO hoặc FICO 10T không chấm điểm được. Tuy nhiên, được chấm điểm không có nghĩa sẽ được chấp thuận vay; người cho vay còn phải xem xét thu nhập, khoản nợ, tiền dự phòng và nhiều yếu tố khác.
Điểm tín dụng bao nhiêu mới đủ điều kiện vay?
Không có một ngưỡng điểm chung cho mọi chương trình vay. Chẳng hạn, Fannie Mae đã bỏ yêu cầu tối thiểu 620 điểm đối với những hồ sơ được đánh giá qua hệ thống thẩm định tự động Desktop Underwriter từ tháng 11/2025. Nhưng điều đó không có nghĩa mọi khoản vay đều không còn điều kiện về điểm số: quy trình thẩm định thủ công, chương trình vay và tiêu chuẩn của từng bên cho vay có thể khác nhau. Xem thông báo Fannie Mae.
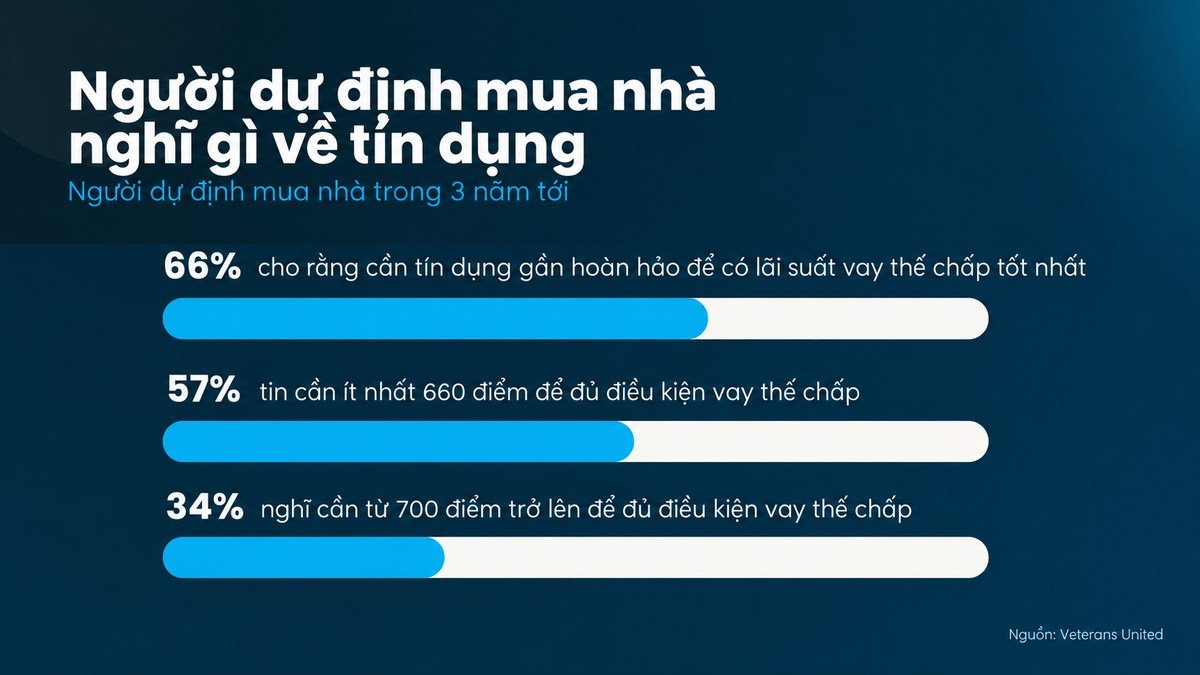
Sự nhầm lẫn về ngưỡng điểm cũng khá phổ biến. Khảo sát của Veterans United, thực hiện trong tháng 3/2026 với 400 người dự định mua nhà trong ba năm tiếp theo, ghi nhận nhiều người nghĩ rằng phải có điểm tín dụng rất cao mới được vay hoặc hưởng lãi suất tốt. Đây là nhận thức của người tham gia khảo sát, không phải yêu cầu cho vay thực tế.
Nếu bạn muốn tìm hiểu riêng những yêu cầu điểm số và các loại khoản vay, xem Điểm tín dụng bao nhiêu là đủ để mua nhà tại Mỹ?. Bài này tập trung vào vì sao điểm có thể khác nhau và chính sách mô hình tính điểm đang thay đổi ra sao.
Nên kiểm tra những gì trước khi nộp hồ sơ mua nhà?
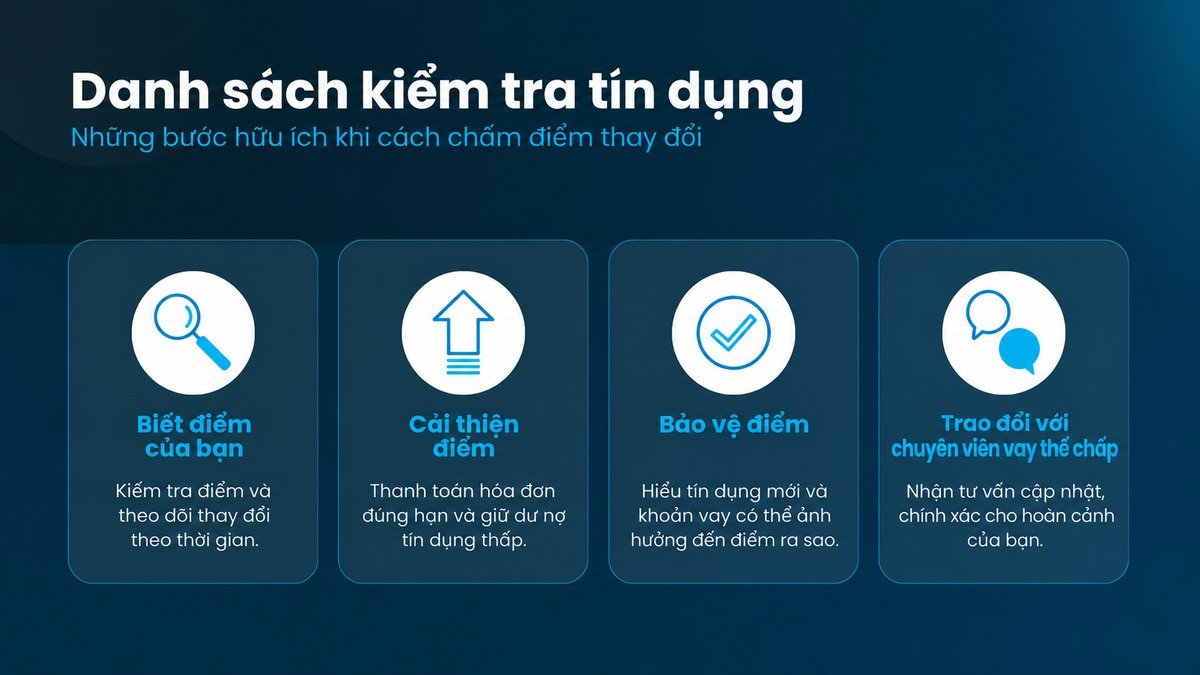
Bạn không cần cố đoán ngân hàng sẽ nhìn thấy chính xác bao nhiêu điểm. Thay vào đó, hãy trao đổi sớm với chuyên viên cho vay (loan officer) và hỏi ba điều: họ sử dụng mô hình điểm nào cho chương trình vay bạn quan tâm; họ lấy dữ liệu từ những cơ quan tín dụng nào; và ngoài điểm số, những yếu tố nào trong hồ sơ đang ảnh hưởng đến khả năng được xét duyệt.
Đồng thời, bạn vẫn nên duy trì các thói quen cơ bản: thanh toán đúng hạn, giữ số dư nợ thẻ tín dụng ở mức hợp lý, kiểm tra báo cáo tín dụng và tránh mở quá nhiều khoản tín dụng mới trước khi vay. Những việc này quan trọng hơn việc cố làm cho điểm hiển thị trên mọi ứng dụng trở nên giống nhau.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng giá, phân tích chuyên sâu và cơ hội đầu tư từ NHÀ MỸ CALI.
Tóm Lại
Việc các mô hình chấm điểm tín dụng thay đổi có thể mở thêm cách đánh giá hồ sơ, nhưng điểm trên ứng dụng không phải thước đo duy nhất quyết định khả năng vay mua nhà. Điều quan trọng là hiểu điểm số bạn đang xem đến từ đâu và xác nhận với bên cho vay mô hình, dữ liệu và điều kiện áp dụng cho trường hợp của mình.
🤝 Với sứ mệnh “Giúp người Việt an tâm mua nhà Mỹ”, NHÀ MỸ CALI đồng hành cùng bạn trong việc tìm hiểu thị trường, lựa chọn căn nhà phù hợp và kết nối với chuyên gia cho vay khi cần.
Câu hỏi thường gặp
- Vì sao điểm tín dụng trong ứng dụng khác điểm bên cho vay? Có thể do hai nơi sử dụng mô hình tính điểm khác nhau, lấy dữ liệu từ các cơ quan tín dụng khác nhau hoặc tính điểm vào các thời điểm khác nhau.
- FICO 10T và VantageScore 4.0 đã thay thế Classic FICO chưa? Chưa. Đối với khoản vay đủ điều kiện bán cho Fannie Mae và Freddie Mac, VantageScore 4.0 hiện có thể được lựa chọn cùng Classic FICO; FICO 10T vẫn chưa được triển khai cho khâu giao khoản vay tính đến cuối tháng 10/2026.
- VantageScore 4.0 chấm điểm thêm 33 triệu người có nghĩa là họ được duyệt vay? Không. Con số này là ước tính về khả năng chấm điểm theo nghiên cứu của VantageScore, không phải số người đủ điều kiện hoặc được chấp thuận vay thế chấp.
- Có phải mọi người mua nhà đều cần tối thiểu 620 điểm? Không. Ngưỡng điểm phụ thuộc vào chương trình vay và cách thẩm định; Fannie Mae đã bỏ yêu cầu tối thiểu 620 đối với hồ sơ đi qua Desktop Underwriter, nhưng một số quy trình khác vẫn có tiêu chuẩn cụ thể.
Nguồn tham khảo
- Keeping Current Matters: Credit Scoring Is Changing: 3 Things Homebuyers Should Know, ngày 30/10/2026.
- FHFA: Credit Scores, cập nhật 02/10/2026.
- CFPB: Understand Your Credit Score.
- Fannie Mae: Desktop Underwriter Credit Risk Assessment Updates.
- VantageScore: nghiên cứu về khả năng chấm điểm bổ sung.
- Veterans United: khảo sát về hiểu lầm tín dụng, tháng 3/2026.
© Bài viết được tham khảo và biên dịch từ Keeping Current Matters (KCM) và cập nhật thêm thông tin chính sách từ các nguồn chính thức.