Bốn nhóm đang tạo nên thị trường nhà ở Mỹ: Bạn thuộc nhóm nào?
Cùng tham gia thị trường nhà ở Mỹ, vì sao mỗi người lại có lợi thế và khó khăn khác nhau khi mua bán nhà?
Đây là bốn vị thế trong thị trường, không phải bốn thị trường địa lý tách biệt. Chúng cũng có thể giao nhau: một chủ nhà đang giữ lãi suất thấp vẫn có thể là người mua nhà tiếp theo. Điều quan trọng là nhận ra hoàn cảnh của mình để lựa chọn cách mua hoặc bán phù hợp.
Hiểu đúng bốn nhóm đang định hình thị trường nhà ở Mỹ
1. Người mua trả tiền mặt: có lợi thế khi đưa ra đề nghị
Không phải người mua nào cũng cần vay thế chấp. Theo Hiệp hội Môi giới Bất động sản Quốc gia Mỹ (NAR), 26% giao dịch nhà đã qua sử dụng trong tháng 7/2026 được thanh toán hoàn toàn bằng tiền mặt, tương đương khoảng một phần tư số giao dịch. Đây là tỷ lệ giao dịch, không phải tỷ lệ tất cả người có nhu cầu mua nhà.
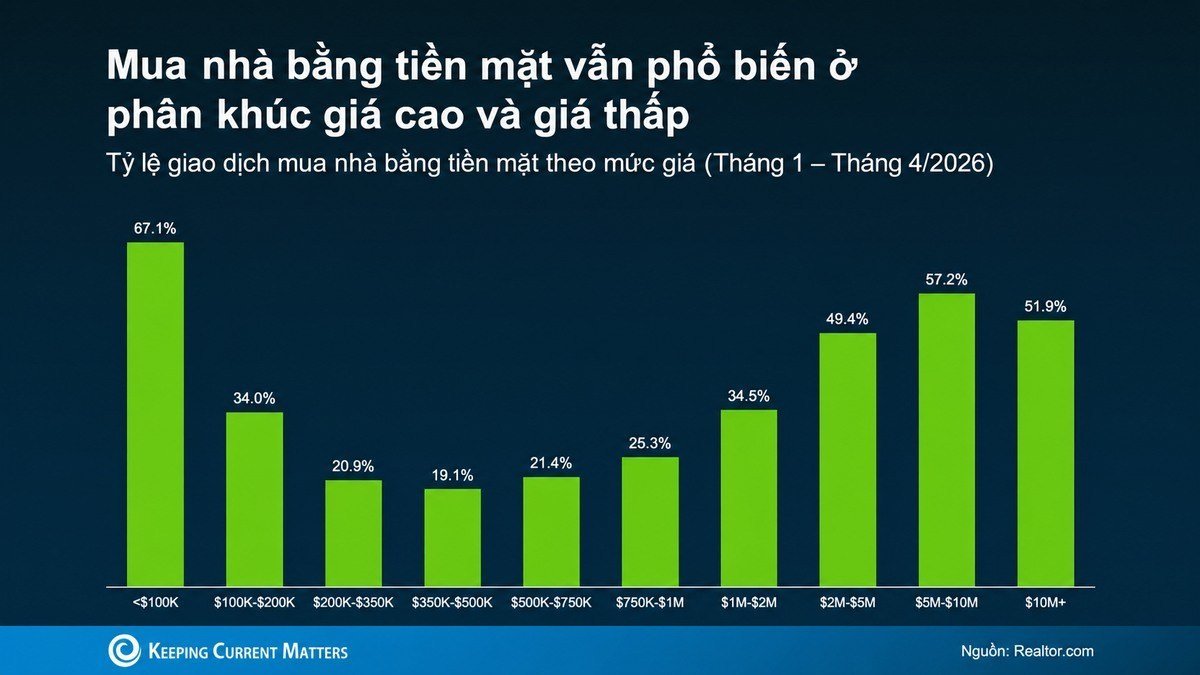
Một số người đã sở hữu nhà có thể dùng vốn tích lũy từ căn nhà trước để mua nhà tiếp theo. Phân tích riêng của Realtor.com về các giao dịch từ tháng 1 đến tháng 4/2026 cho thấy tỷ lệ mua bằng tiền mặt cao ở cả phân khúc giá rất thấp và rất cao; không nên nhầm dữ liệu này với tỷ lệ 26% của NAR trong tháng 7.
Nếu bạn là người mua: Đề nghị không kèm điều kiện phụ thuộc vào khoản vay có thể hấp dẫn người bán và giúp rút ngắn thời gian hoàn tất. Nhưng đừng dùng hết tiền dự phòng chỉ để mua bằng tiền mặt.
Nếu bạn là người bán: Đề nghị tiền mặt có thể giảm rủi ro từ việc khoản vay không được phê duyệt, nhưng chưa chắc mang lại số tiền tốt nhất. Hãy so sánh giá, thời hạn và các điều kiện của từng đề nghị.
2. Người mua vay thế chấp: tìm cơ hội thương lượng chi phí
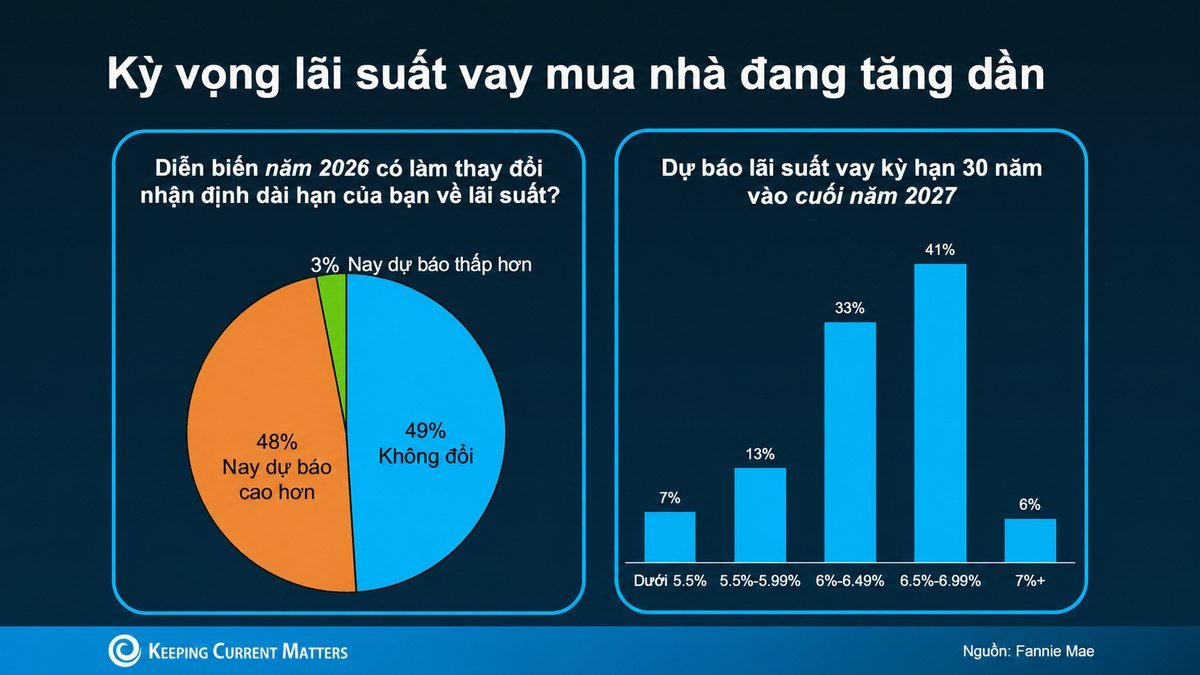
Người mua cần vay phải cân nhắc khoản trả hàng tháng trong bối cảnh lãi suất còn khó dự đoán. Khảo sát chuyên gia của Fannie Mae vào tháng 8/2026 cho thấy 48% người tham gia đã nâng dự báo về mức lãi suất thế chấp dài hạn; đây là kỳ vọng của chuyên gia, không phải lãi suất chắc chắn sẽ xảy ra.
Dù vậy, người mua vẫn có thể thương lượng. Redfin ghi nhận 44,7% giao dịch trong mẫu phân tích trên toàn nước Mỹ có hỗ trợ từ người bán trong ba tháng kết thúc tháng 8/2026. Những khoản hỗ trợ có thể bao gồm chi phí sửa chữa, chi phí hoàn tất giao dịch hoặc giảm lãi suất vay; tỷ lệ này không bao gồm trường hợp chỉ giảm giá bán.
Đừng áp dụng tỷ lệ toàn quốc cho mọi địa phương. Cũng theo Redfin, tỷ lệ hỗ trợ tại San Jose chỉ là 4,2% trong cùng kỳ. Nếu đang mua nhà tại California, bạn nên trao đổi với người môi giới đại diện và bên cho vay để biết mức độ thương lượng thực tế.
Trước khi nhận hỗ trợ giảm lãi suất, hãy hỏi rõ ưu đãi kéo dài bao lâu, khoản thanh toán sau thời gian ưu đãi và tổng chi phí vay. Người bán cũng có thể cân nhắc hỗ trợ một phần chi phí thay vì chỉ giảm giá niêm yết, tùy từng căn nhà.
3. Chủ nhà đang giữ lãi suất thấp: ngại chuyển nhà dù có nhu cầu
Nhiều chủ nhà vay mua nhà trong giai đoạn lãi suất thấp nay đứng trước bài toán khó: nếu bán nhà và vay khoản mới, số tiền trả hàng tháng có thể tăng đáng kể. Hiện tượng này thường được gọi là rate lock-in, tức tâm lý ngại chuyển nhà vì muốn giữ lãi suất vay cũ.
Theo dữ liệu FHFA quý I/2026, 66,7% khoản vay thế chấp nhà ở đang lưu hành có lãi suất dưới 5%. Con số này nói về các khoản vay, không có nghĩa 66,7% toàn bộ chủ sở hữu nhà tại Mỹ đều đang vay với mức lãi suất ấy.
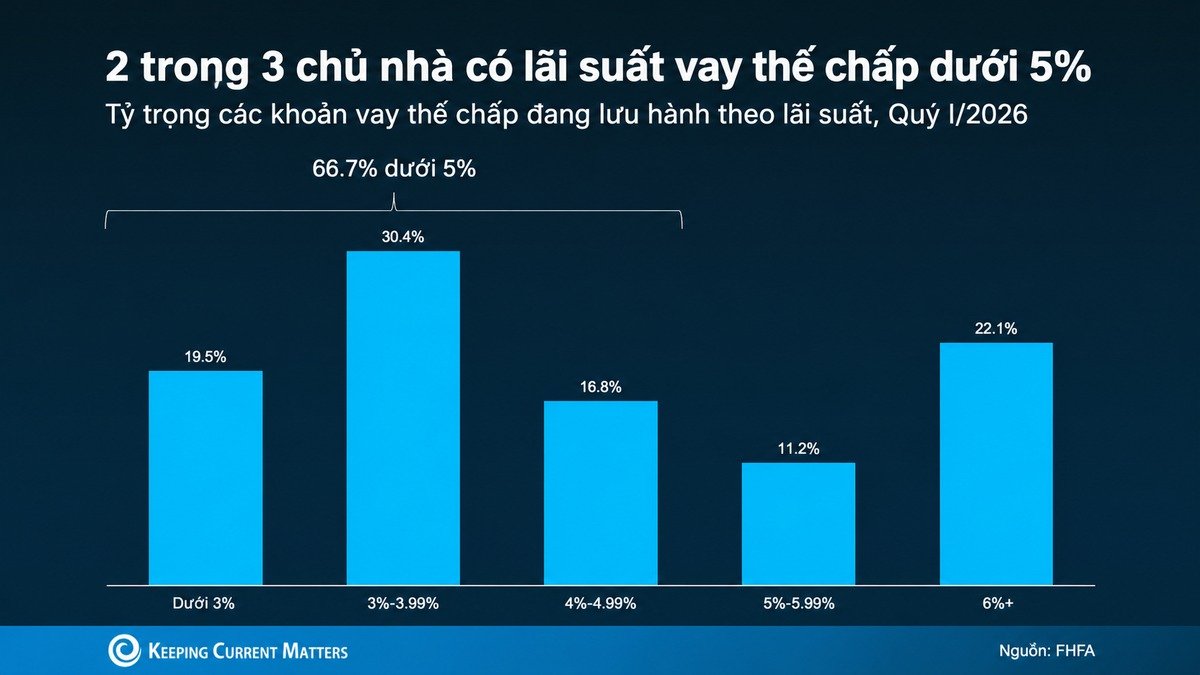
Trong khảo sát Fannie Mae tháng 8/2026, 56% chuyên gia dự kiến hiệu ứng này còn là trở ngại đáng kể đối với giao dịch nhà bán lại trong khoảng 3–5 năm nữa. Đây là dự báo, có thể thay đổi khi lãi suất và hoàn cảnh kinh tế biến động.
Nếu bạn đang sở hữu nhà: Đừng chỉ so sánh lãi suất cũ và mới. Hãy tính thêm vốn chủ sở hữu tích lũy, khoản trả hàng tháng, chi phí chuyển nhà và nhu cầu sống thực tế. Nếu khoản vay hiện tại thuộc chương trình FHA hoặc VA, có thể hỏi bên quản lý khoản vay về khả năng người mua tiếp nhận khoản vay hiện hữu (assumable loan); việc này phải đáp ứng điều kiện và được phê duyệt, không tự động áp dụng.
Nếu bạn đang tìm mua: Đừng mặc định mọi chủ nhà có lãi suất thấp đều sẽ không bán hoặc sẵn sàng nhượng bộ. Lý do và thời hạn chuyển nhà của từng người bán mới là điều cần tìm hiểu.
4. Nhà xây dựng: ưu đãi có thể giúp nhà mới cạnh tranh hơn
Nhà xây mới là một lựa chọn đáng xem xét vì người bán ở đây thường là doanh nghiệp xây dựng, có thể điều chỉnh ưu đãi để thúc đẩy giao dịch. Theo U.S. Census Bureau và HUD, nguồn cung nhà mới chưa bán tương đương 8,5 tháng ở tốc độ bán của tháng 8/2026, so với 9,0 tháng trong tháng 7. Đây là số tháng nguồn cung ước tính, không có nghĩa mọi căn nhà sẽ mất 8,5 tháng mới bán được.
Để thu hút người mua, một số nhà xây dựng có thể giảm giá, hỗ trợ chi phí hoàn tất giao dịch hoặc giảm lãi suất vay. Nhưng giá trị thực của ưu đãi phụ thuộc điều kiện dự án, bên cho vay và thời điểm nhận nhà.
Nếu bạn muốn mua nhà mới: Hãy so sánh tổng giá mua, khoản vay, ưu đãi, chất lượng hoàn thiện và thời điểm bàn giao. Đừng chọn một dự án chỉ vì quảng cáo lãi suất thấp trong giai đoạn đầu.
Nếu bạn bán nhà hiện hữu: Khu dân cư đã hình thành, cây xanh lâu năm, vị trí thuận tiện hoặc khả năng dọn vào ở sớm có thể là lợi thế so với nhà xây mới. Điều quan trọng là làm rõ lợi thế thực tế của chính căn nhà, không phải cạnh tranh ưu đãi bằng mọi giá.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng giá, phân tích chuyên sâu và cơ hội đầu tư từ NHÀ MỸ CALI.
Tóm lại: Bạn thuộc nhóm nào?
Nếu có thể trả tiền mặt, hãy cân nhắc lợi thế của đề nghị không phụ thuộc khoản vay. Nếu cần vay, hãy tính đúng khả năng chi trả và những khoản hỗ trợ có thể thương lượng. Nếu đang giữ khoản vay lãi suất thấp, hãy xem việc chuyển nhà có thực sự đáng với chi phí mới. Còn nếu quan tâm nhà xây mới, hãy so sánh cả gói giao dịch, không chỉ giá quảng cáo.
Thị trường toàn quốc cho thấy những xu hướng chung, nhưng quyết định mua bán phải dựa trên căn nhà, địa phương và hoàn cảnh tài chính của bạn.
🤝 Với sứ mệnh “Giúp người Việt an tâm mua nhà Mỹ”, NHÀ MỸ CALI đồng hành cùng cộng đồng Việt trong việc tìm hiểu thị trường và cân nhắc phương án mua bán nhà phù hợp.
Câu hỏi thường gặp
- Bốn nhóm trong bài là những ai? Gồm người mua trả tiền mặt, người mua cần vay, chủ nhà đang giữ lãi suất thế chấp thấp và các nhà xây dựng có nhà mới để bán. Đây là các vị thế có thể giao nhau, không phải bốn nhóm hoàn toàn tách biệt.
- Khoảng một phần tư người mua nhà Mỹ trả tiền mặt có đúng không? NAR ghi nhận 26% giao dịch nhà đã qua sử dụng trong tháng 7/2026 là giao dịch tiền mặt. Tỷ lệ này thay đổi theo tháng, địa phương và phân khúc giá.
- Người mua vay có thể xin hỗ trợ gì từ người bán? Tùy giao dịch, người bán có thể đóng góp vào chi phí hoàn tất, sửa chữa hoặc hỗ trợ giảm lãi suất vay. Cần xác nhận điều kiện với người môi giới và bên cho vay.
- Vì sao nhiều chủ nhà không muốn chuyển đi? Họ có thể đang hưởng lãi suất thấp và lo khoản vay mới khiến chi phí hàng tháng tăng. Tuy nhiên, quyết định vẫn phụ thuộc nhu cầu sống và khả năng tài chính.
- Nhà xây mới có chắc rẻ hơn nhà đã qua sử dụng không? Không. Một số dự án có ưu đãi, nhưng người mua cần so sánh tổng chi phí, vị trí, chất lượng nhà và các điều kiện của từng giao dịch.
Nguồn tham khảo
- National Association of REALTORS® (NAR): tỷ lệ giao dịch nhà đã qua sử dụng trả tiền mặt tháng 7/2026.
- Realtor.com Research: tỷ lệ mua nhà bằng tiền mặt theo phân khúc giá trong tháng 1–4/2026.
- Fannie Mae, Home Price Expectations Survey, quý III/2026: dự báo lãi suất dài hạn và hiệu ứng giữ khoản vay lãi suất thấp.
- Redfin, báo cáo ngày 18/9/2026: tỷ lệ giao dịch có nhượng bộ từ người bán trong ba tháng kết thúc tháng 8/2026, gồm dữ liệu San Jose.
- Federal Housing Finance Agency (FHFA), National Mortgage Database: cơ cấu lãi suất của các khoản vay thế chấp đang lưu hành; biểu đồ sử dụng dữ liệu quý I/2026.
- U.S. Census Bureau và HUD, báo cáo ngày 24/9/2026: doanh số và số tháng nguồn cung nhà mới, tháng 8/2026.
- U.S. Department of Veterans Affairs, VA Home Loan Buyer’s Guide: điều kiện xem xét tiếp nhận khoản vay VA.
© Bài viết tham khảo và biên dịch từ KCM Crew, Simplifying the Market, đăng ngày 23/09/2026; một số dữ liệu đã được đối chiếu và cập nhật theo các nguồn gốc công bố sau đó.