Đang Thuê Nhà Ở Mỹ? Đừng Bỏ Lỡ Cách Tăng Điểm Tín Dụng
Nguyên nhân chính bị từ chối vay mua nhà tại Mỹ: Thiếu lịch sử tín dụng (32,88%), không phải do nợ nần hay trễ hạn. Mô hình điểm tín dụng mới (như VantageScore 4.0) chấp nhận lịch sử trả tiền thuê nhà đúng hạn, giúp khoảng 4 triệu người đủ điều kiện vay thế chấp khi đăng ký báo cáo tiền thuê (rent reporting).
Khoản chi lớn nhất mà bạn phải thanh toán mỗi tháng là gì? Nếu bạn là một người thuê nhà (renter), khoản tiền đó rất có thể chính là tiền thuê nhà hàng tháng.
Thế nhưng, có một nghịch lý khiến nhiều người thất vọng: dù bạn trả tiền thuê nhà đúng hạn, đều đặn từng tháng trong suốt nhiều năm, khoản tiền đó có thể không bao giờ xuất hiện trong lịch sử tín dụng (credit history) của bạn. Điều này vô tình cản trở giấc mơ sở hữu một ngôi nhà riêng, đặc biệt là khi bạn đang nỗ lực từng ngày để xây dựng điểm tín dụng (credit score).
Tin vui là thực tế này đang có những bước chuyển biến rất tích cực. Những thay đổi mới trong cách đánh giá tín dụng đang mở ra cơ hội sở hữu nhà mà trước đây nhiều người ngỡ rằng cánh cửa đã khép lại.
Rào cản lớn nhất của người mua nhà: Thiếu lịch sử tín dụng
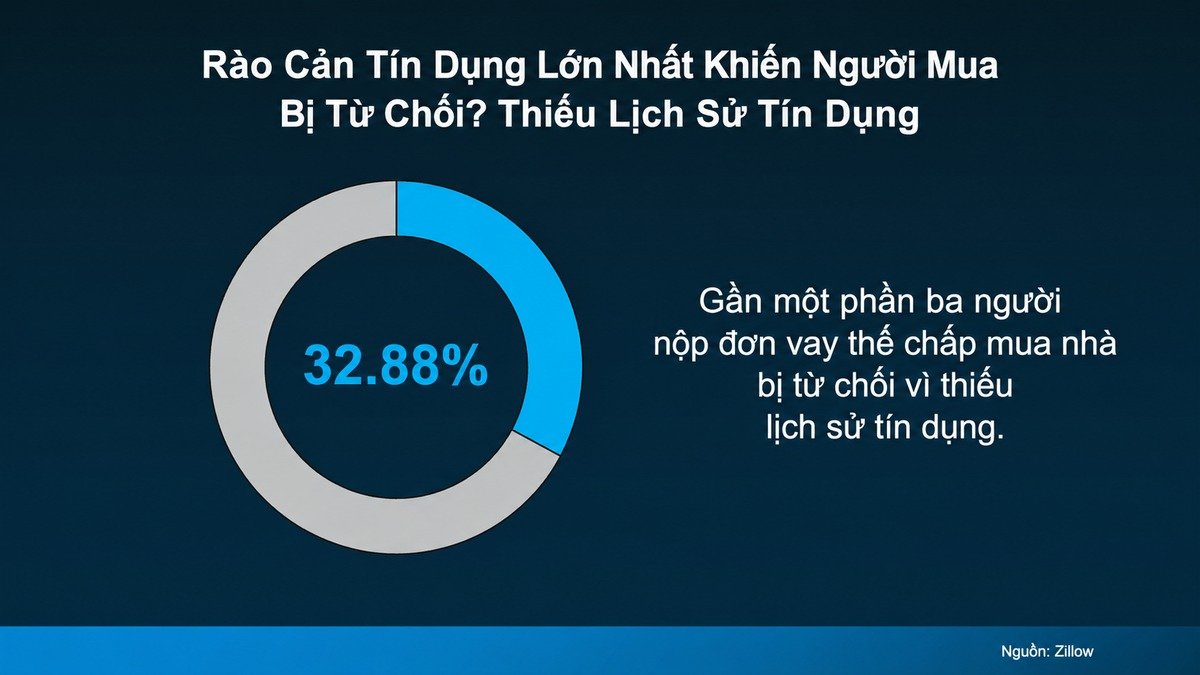
Nếu bạn từng lo lắng về hồ sơ vay của mình, hãy yên tâm rằng bạn không hề đơn độc. Theo số liệu nghiên cứu từ Zillow, gần một phần ba người nộp đơn (32,88%) bị từ chối cấp khoản vay thế chấp mua nhà (mortgage) chỉ vì không đủ lịch sử tín dụng. Họ không hề có các khoản nợ xấu hay lịch sử thanh toán trễ hạn, mà chỉ đơn giản là chưa có đủ dữ liệu giao dịch tài chính để tổ chức cho vay (lender) có cơ sở chấp thuận hồ sơ.
Đây chính là rào cản phổ biến nhất mà những người mong muốn mua nhà lần đầu phải đối mặt. Báo cáo của Zillow nêu rõ:
“Gần một phần ba số người nộp đơn xin vay thế chấp mua nhà bị từ chối khoản vay vì không đủ lịch sử tín dụng, biến đây trở thành lý do từ chối phổ biến nhất.”
Sự bế tắc này cuối cùng đã có lối thoát khi phương thức tính toán điểm tín dụng tại Mỹ đang dần được cải tiến để phản ánh đúng thực tế năng lực tài chính của người thuê nhà.
Bước ngoặt mới: Tiền thuê nhà bắt đầu được tính vào điểm tín dụng
Chia sẻ về bước chuyển mình này, Michael Sherman, Tổng Giám đốc kiêm Phó Chủ tịch Cấp cao tại Zillow Rentals, nhận định:
“Khả năng chi trả (affordability) hiện là chủ đề nổi bật nhất trong lĩnh vực nhà ở lúc này, và khả năng tiếp cận nguồn tài chính là một phần vô cùng quan trọng của câu chuyện đó. Lịch sử tín dụng là rào cản cản đường quá nhiều người mua nhà tiềm năng. Báo cáo tiền thuê nhà (rent reporting) là một giải pháp trực tiếp để giải quyết vấn đề đó.“
Các mô hình tính điểm tín dụng thế hệ mới đang từng bước đưa các khoản thanh toán tiền thuê nhà đúng hạn và hóa đơn tiện ích sinh hoạt vào phạm vi đánh giá. Nhờ vậy, người thuê nhà có cơ hội được ghi nhận điểm tín dụng xứng đáng cho chính những khoản tiền lớn mà họ vẫn thanh toán đều đặn mỗi tháng.
Điển hình là VantageScore, một trong những tổ chức phát triển mô hình tính điểm tín dụng hàng đầu, đã được Cơ quan Tài chính Nhà ở Liên bang (FHFA – Federal Housing Finance Agency) phê duyệt đưa vào sử dụng trong hệ thống tài chính nhà ở.
Một nghiên cứu gần đây của VantageScore đã đưa ra con số đầy ấn tượng: gần 4 triệu người thuê nhà tại Mỹ hoàn toàn có thể đủ điều kiện vay thế chấp mua nhà nếu các khoản thanh toán tiền thuê nhà đúng hạn được tính vào hồ sơ tín dụng của họ. Dù quy định này không cam kết chấp thuận cho tất cả mọi người, nhưng đây chắc chắn là một cánh cửa cơ hội vô cùng rộng mở.
Tuy nhiên, cơ hội này chỉ thực sự mang lại kết quả khi bạn chủ động nắm bắt.
Báo cáo tiền thuê nhà không tự động diễn ra: 6 bước hành động ngay
Các khoản tiền thuê nhà hàng tháng của bạn sẽ không tự động chuyển thành điểm tín dụng trừ khi bạn chủ động đăng ký báo cáo. Càng xây dựng lịch sử tín dụng mua nhà tại Mỹ sớm, bạn càng nhanh chóng tạo lập lợi thế khi bước vào thị trường mua nhà.
Dưới đây là 6 điều thiết thực dựa trên khuyến nghị từ Experian, Cục Bảo vệ Tài chính Người tiêu dùng (CFPB) và FICO:
- Hỏi chủ nhà hoặc công ty quản lý bất động sản: Kiểm tra xem tiền thuê nhà của bạn có được báo cáo hay không. Nếu không, hãy đăng ký tham gia.
- Sử dụng dịch vụ báo cáo độc lập của bên thứ ba: Nếu chủ nhà không hỗ trợ, bạn có thể tự đăng ký thông qua các nền tảng báo cáo tiền thuê nhà chuyên nghiệp. Hãy kiểm tra kỹ mức phí dịch vụ và xác nhận rõ nền tảng đó sẽ gửi dữ liệu tới những cơ quan tín dụng nào.
- Rà soát và khiếu nại sai sót trên báo cáo tín dụng: Báo cáo tín dụng hoàn toàn có thể xuất hiện thông tin nhầm lẫn. Việc kiểm tra và khiếu nại kịp thời theo quy trình hướng dẫn của CFPB là một trong những cách nhanh nhất để khôi phục và củng cố điểm số của bạn.
- Duy trì kỷ luật tài chính cá nhân: Luôn thanh toán mọi hóa đơn đúng hạn, giữ số dư nợ trên thẻ tín dụng ở mức thấp (tỷ lệ sử dụng thẻ lý tưởng dưới 30%), và tránh nộp đơn xin mở nhiều tài khoản tín dụng mới cùng một thời điểm.
- Không đóng các tài khoản thẻ tín dụng cũ: Ngay cả khi bạn đã thanh toán hết nợ và ít khi dùng đến, việc duy trì tài khoản thẻ cũ vẫn giúp kéo dài độ tuổi trung bình của hồ sơ tín dụng, tạo điểm cộng uy tín trong mắt bên cho vay.
- Đa dạng hóa danh mục tín dụng: Bạn có thể mở thêm thẻ tín dụng có bảo đảm (secured credit card) hoặc đăng ký làm người dùng được ủy quyền (authorized user) trên thẻ tín dụng uy tín của người thân để bồi đắp thêm bề dày lịch sử tín dụng.
Hãy lưu ý rằng mỗi tổ chức cho vay có thể sử dụng các tiêu chuẩn và mô hình tính điểm tín dụng khác nhau. Vì vậy, ngay từ khi bắt đầu có kế hoạch mua nhà, việc sớm trao đổi với một chuyên viên tài chính cho vay (loan officer) sẽ giúp bạn có một lộ trình chuẩn bị tài chính vững chắc và rõ ràng nhất.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng giá, phân tích chuyên sâu và cơ hội đầu tư từ NHÀ MỸ CALI.
Tóm Lại
Thị trường tín dụng đang thay đổi đang chuyển biến theo hướng công bằng và rộng mở hơn cho người thuê nhà. Tuy nhiên, quyền chủ động hoàn toàn nằm ở bạn. Việc tích lũy lịch sử tín dụng từ chính khoản tiền thuê nhà hàng tháng là bước đệm then chốt giúp bạn sớm hiện thực hóa mục tiêu an cư.
Bên cạnh việc làm việc cùng chuyên viên tài chính cho vay để tối ưu điểm tín dụng, hãy kết nối sớm với một Nhà môi giới bất động sản (Realtor, Real Estate Agent) chuyên nghiệp tại địa phương. Realtor sẽ giúp bạn nắm bắt kịp thời các diễn biến thị trường, lựa chọn khu vực phù hợp với ngân sách và đồng hành cùng bạn trong từng bước của hành trình mua nhà.
🤝 Bằng sự thấu hiểu sâu sắc những trăn trở của đồng hương nơi đất khách, cùng với sứ mệnh “Giúp người Việt an tâm mua nhà Mỹ“, NHÀ MỸ CALI luôn nỗ lực trở thành một người bạn đồng hành đáng tin cậy, cung cấp nguồn thông tin minh bạch để cộng đồng Việt tự tin chinh phục hành trình sở hữu bất động sản và xây dựng một cuộc sống bền vững tại Hoa Kỳ.
Câu hỏi thường gặp
- Tại sao trả tiền thuê nhà đúng hạn nhiều năm vẫn không giúp tăng điểm tín dụng tại Mỹ? Theo quy trình mặc định, đa số chủ nhà và công ty quản lý bất động sản không tự động gửi dữ liệu thanh toán tiền thuê hàng tháng đến các cơ quan tín dụng lớn (Experian, Equifax, TransUnion). Do đó, dù bạn thanh toán đầy đủ và đúng hạn, khoản tiền này vẫn không xuất hiện trong báo cáo tín dụng trừ khi bạn chủ động đăng ký dịch vụ báo cáo tiền thuê (rent reporting).
- Lý do phổ biến nhất khiến người thuê nhà bị từ chối vay mua nhà (mortgage) là gì? Theo số liệu từ Zillow, lý do phổ biến nhất là không đủ lịch sử tín dụng (insufficient credit history), chiếm tới 32,88% tổng số hồ sơ bị từ chối. Bên cho vay (lender) từ chối không phải vì người nộp đơn có nợ xấu hay trễ hạn, mà đơn giản vì họ chưa có đủ dữ liệu tín dụng để thẩm định rủi ro.
- Làm thế nào để đưa khoản tiền thuê nhà vào lịch sử tín dụng của mình? Bạn có hai cách chính: thứ nhất, hỏi trực tiếp chủ nhà hoặc công ty quản lý xem họ có đang tham gia chương trình báo cáo tiền thuê nhà hay không để đăng ký. Thứ hai, nếu chủ nhà không hỗ trợ, bạn có thể tự sử dụng các dịch vụ báo cáo tiền thuê độc lập của bên thứ ba (chú ý kiểm tra mức phí và các cơ quan tín dụng mà dịch vụ đó liên kết).
- Người thuê nhà cần chuẩn bị gì về mặt tín dụng trước khi nộp đơn mua nhà? Bên cạnh việc báo cáo tiền thuê, bạn nên rà soát báo cáo tín dụng để khiếu nại sai sót theo hướng dẫn của CFPB, duy trì thanh toán mọi hóa đơn đúng hạn, giữ tỷ lệ sử dụng thẻ tín dụng ở mức thấp, không đóng các tài khoản thẻ cũ và tránh mở nhiều khoản tín dụng mới cùng lúc. Đồng thời, hãy sớm kết nối với một chuyên viên tài chính cho vay (loan officer) để được tư vấn lộ trình chuẩn bị hồ sơ vay.
© Bài viết này được tham khảo và biên dịch từ nguồn: Simplifying the Market.