

Lãi suất thấp hay sức thương lượng tốt hơn? Người mua hiếm khi có cả hai
Giữa lãi suất thấp và lợi thế thương lượng khi mua nhà, bạn có thể đánh đổi điều gì nếu nhiều người mua cùng quay lại thị trường?
Vì sao lãi suất thấp và lợi thế thương lượng thường khó đi cùng nhau?
Trong giai đoạn 2020–2021, lãi suất vay thế chấp cố định 30 năm từng ở gần 3%, thu hút nhiều người mua trong khi nguồn cung nhà có hạn. Không ít căn nhà nhận nhiều đề nghị, người mua phải trả trên giá chào hoặc cân nhắc những điều khoản bất lợi. Lãi suất vay thấp giúp giảm chi phí vốn, nhưng không bảo đảm giá nhà hay điều kiện thương lượng tốt hơn.
Theo chuyên gia kinh tế Jake Krimmel, báo cáo Market Clock quý III/2026 của Realtor.com ghi nhận số thị trường nghiêng về người bán đạt đỉnh 98 trong 100 khu vực đô thị vào mùa xuân 2022. Khi lãi suất tăng trong những năm sau đó, nhu cầu mua giảm ở nhiều nơi và số nhà rao bán có thời gian tích lũy thêm.
Đến báo cáo công bố ngày 19/10/2026 (dữ liệu thị trường đến tháng 9), trong 99 khu vực đô thị có đủ dữ liệu, có 17 thị trường người mua, 49 thị trường cân bằng đang dịch chuyển theo hướng người mua, 27 thị trường người bán và 6 thị trường cân bằng đang dịch chuyển về phía người bán. Nói cách khác, 66/99 ở phía có lợi hoặc đang chuyển dần về phía người mua, chứ không phải 66 khu vực đã trở thành thị trường người mua thực thụ.
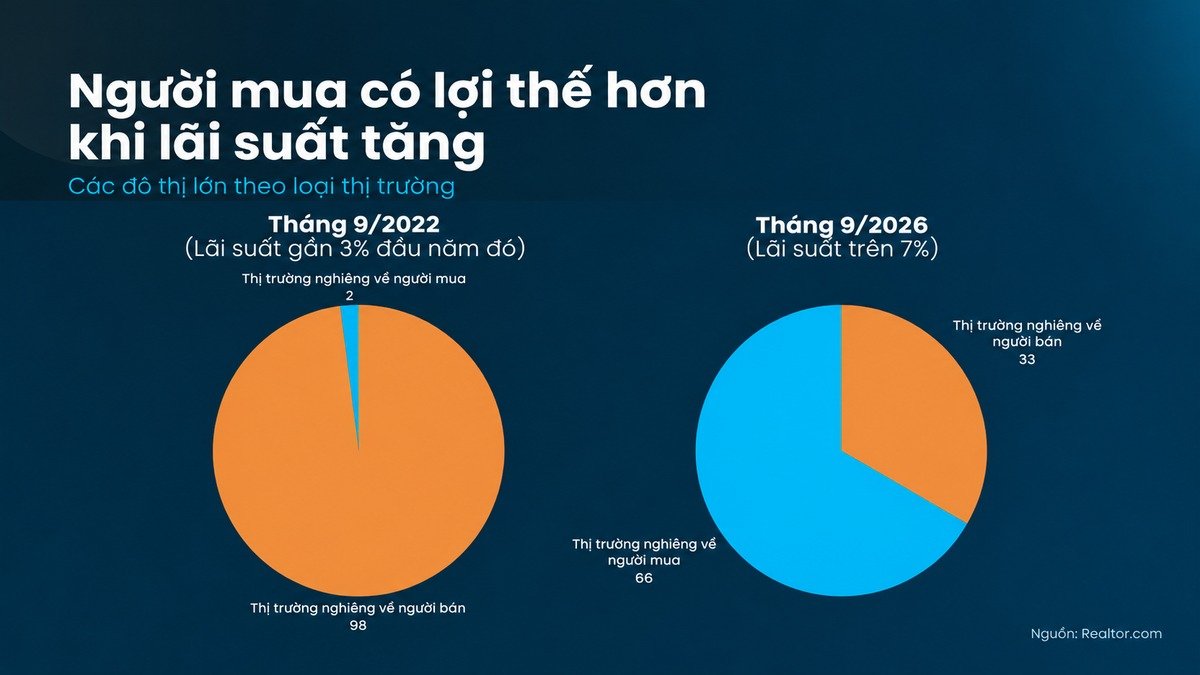
Đây là kết quả tổng hợp cho nhiều khu vực đô thị ở Mỹ, không phải bức tranh đồng nhất của California. Ngay trong báo cáo Realtor.com, Riverside và Bakersfield thuộc nhóm thị trường người mua, trong khi San Francisco và San Jose vẫn thuộc nhóm thị trường người bán.
Lợi thế hiện nay thể hiện qua những điều khoản nào?
Khi nguồn cung tăng và nhà rao bán lâu hơn, người mua có thể đề xuất mức giá hoặc điều khoản linh hoạt hơn. Kinh tế trưởng Hiệp hội Môi giới Bất động sản Quốc gia (NAR) Lawrence Yun cũng nhấn mạnh rằng lượng nhà rao bán dồi dào hơn tạo thêm cơ hội thương lượng; điều này không có nghĩa người bán ở mọi địa phương đều sẵn sàng giảm giá.
Redfin công bố ngày 18/9/2026 rằng 44,7% giao dịch trong dữ liệu do các môi giới Redfin cung cấp có hình thức nhượng bộ của người bán ở kỳ ba tháng kết thúc 31/8/2026, tăng từ 42,6% cùng kỳ trước. Nhượng bộ có thể là hỗ trợ chi phí hoàn tất giao dịch (closing costs), chi phí sửa chữa hoặc khoản hỗ trợ mua giảm lãi suất (mortgage-rate buydown); mức và điều kiện thực tế cần được bên cho vay xác nhận.
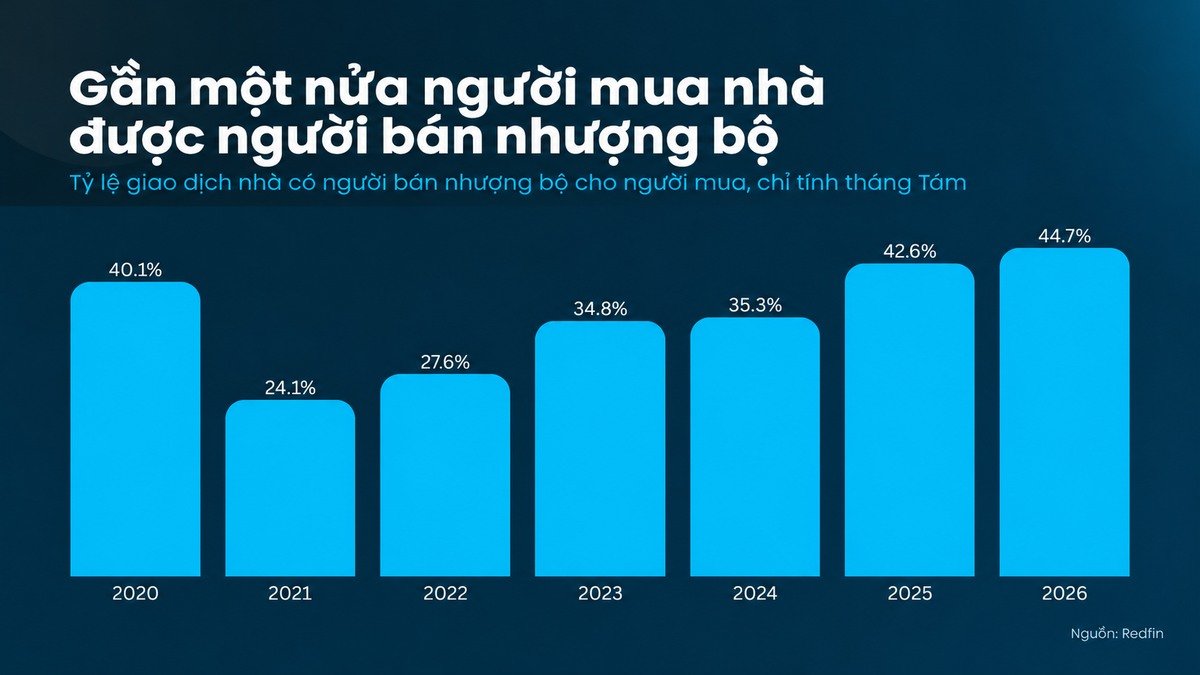
Sự khác biệt ở California rất lớn: Redfin ghi nhận tỷ lệ giao dịch có nhượng bộ là 4,2% tại San Jose nhưng 58,0% tại Riverside trong cùng kỳ ba tháng. Đây là tỷ lệ giao dịch nhận hỗ trợ, không phải mức phần trăm giá được giảm, và không dự báo khả năng nhượng bộ đối với căn nhà bạn chọn.
Nếu muốn tìm hiểu từng hình thức hỗ trợ, bạn có thể xem bài liên quan bên dưới. Với quyết định mua hôm nay, điều quan trọng hơn là yêu cầu người bán và bên cho vay thể hiện rõ giá sau thương lượng, khoản tín dụng của người bán, chi phí vay và số tiền thực trả để so sánh trên cùng cơ sở.
Chờ lãi suất thấp hơn có thể làm thay đổi thế thương lượng ra sao?
Nếu lãi suất giảm mạnh, một số người mua đang chờ có thể quay lại thị trường, khiến số đề nghị mua trên cùng một căn nhà tăng và cơ hội yêu cầu nhượng bộ giảm đi. Nhưng đó là một kịch bản có thể xảy ra, không phải quy luật chắc chắn: giá nhà, nguồn cung, việc làm và điều kiện từng khu vực đều có thể làm thay đổi kết quả.
Các dự báo được bài nguồn ngày 9/11/2026 dẫn từ Fannie Mae, Mortgage Bankers Association (MBA) và Wells Fargo nhìn chung không cho thấy một đợt giảm lãi suất mạnh, nhanh trong năm 2027. Tuy nhiên, dự báo giữa các tổ chức khác nhau và có thể được điều chỉnh theo dữ liệu kinh tế mới; không nên coi lãi suất tương lai trong biểu đồ là con số chắc chắn sẽ nhận được.
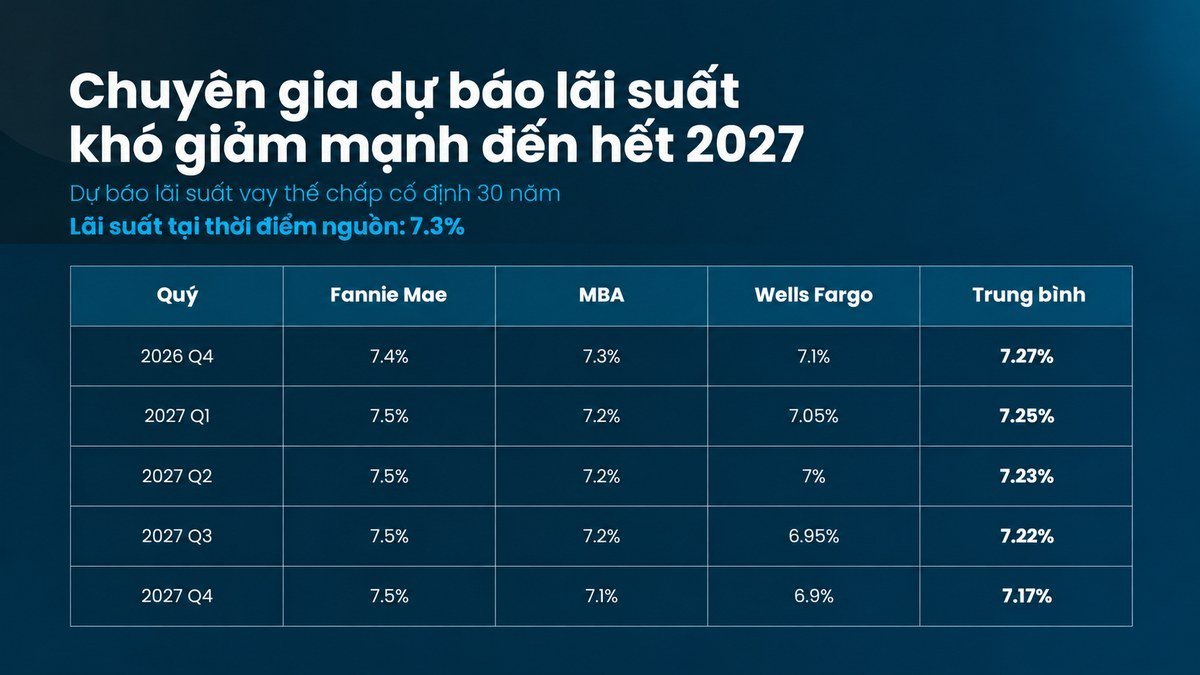
Để tự so sánh hai lựa chọn, hãy đặt cạnh nhau: (A) mua với lãi suất hiện tại nhưng có thể thương lượng giá hoặc hỗ trợ từ người bán và (B) chờ lãi suất thấp hơn nhưng giá và điều khoản giao dịch có thể thay đổi. Đừng chỉ nhìn tiền trả gốc và lãi hằng tháng; cần tính cả tiền trả trước, thuế bất động sản, bảo hiểm, phí HOA nếu có, phí hoàn tất giao dịch và số tiền dự phòng sau khi mua. Một khoản hỗ trợ giảm lãi suất chỉ có lợi trong thời hạn và theo điều kiện cụ thể của chương trình vay.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng giá, phân tích chuyên sâu và cơ hội đầu tư từ NHÀ MỸ CALI.
Tóm lại
Lãi suất thấp và lợi thế thương lượng không phải lúc nào cũng xuất hiện cùng lúc. Hãy đánh giá thị trường tại khu vực muốn mua, so sánh báo giá vay và các điều khoản có thể đàm phán, rồi quyết định dựa trên khả năng chi trả thực tế — không dựa vào nỗi lo bỏ lỡ cơ hội.
🤝 NHÀ MỸ CALI chia sẻ thông tin thị trường minh bạch với mong muốn giúp người Việt an tâm mua nhà Mỹ.
Câu hỏi thường gặp
- Lãi suất thấp có đồng nghĩa dễ thương lượng khi mua nhà? Không. Nếu lãi suất thấp kéo nhiều người mua trở lại trong khi nguồn cung hạn chế, người bán có thể ít phải nhượng bộ hơn.
- 66 đô thị đã là thị trường của người mua? Không. Realtor.com ghi nhận 17 thị trường người mua và 49 thị trường cân bằng đang chuyển theo hướng người mua, tức 66 trong 99 khu vực có đủ dữ liệu vào kỳ báo cáo tháng 10/2026.
- Nhượng bộ từ người bán có thể giảm chi phí nào? Tùy giao dịch và điều kiện cho vay, người bán có thể hỗ trợ phí hoàn tất, sửa chữa hoặc mua giảm lãi suất; khoản hỗ trợ không tương đương mức giảm giá nhà.
- Vì sao tỷ lệ nhượng bộ ở California có thể rất khác nhau? Theo dữ liệu Redfin kỳ ba tháng kết thúc 31/8/2026, San Jose đạt 4,2% và Riverside 58,0%. Số lượng nhà, nhu cầu và đặc điểm từng địa phương khác nhau nên tỷ lệ toàn quốc không đủ để dự đoán một giao dịch cụ thể.
- Có nên chờ đến khi lãi suất giảm? Hãy so sánh tổng chi phí và mức trả hằng tháng trong cả hai kịch bản, với dự phòng phù hợp; dự báo lãi suất không phải bảo đảm cho tương lai.
Nguồn bài viết
Tham khảo và biên dịch từ Keeping Current Matters, “Low Rates or Lots of Leverage? Buyers Rarely Get Both”, ngày 9/11/2026.
Đối chiếu số liệu trực tiếp: Realtor.com Market Clock Q3/2026 (công bố 19/10/2026, dữ liệu đến tháng 9/2026); Redfin, Seller Concessions, 18/9/2026 (kỳ ba tháng kết thúc tháng 8/2026); NAR Existing Home Sales; Fannie Mae; Mortgage Bankers Association, dự báo tháng 10/2026 (PDF); tổng hợp dự báo 2027 được KCM dẫn.
© Bài viết này được tham khảo và biên dịch từ nguồn: Keeping Current Matters.