

3 câu hỏi về nhà ở có thể nảy sinh trong bữa tối gia đình của bạn
Giá nhà Mỹ có giảm không — đó là một câu hỏi dễ khiến bữa tối gia đình trở nên sôi nổi.
1. Giá nhà Mỹ có giảm không khi một số thị trường hạ giá?
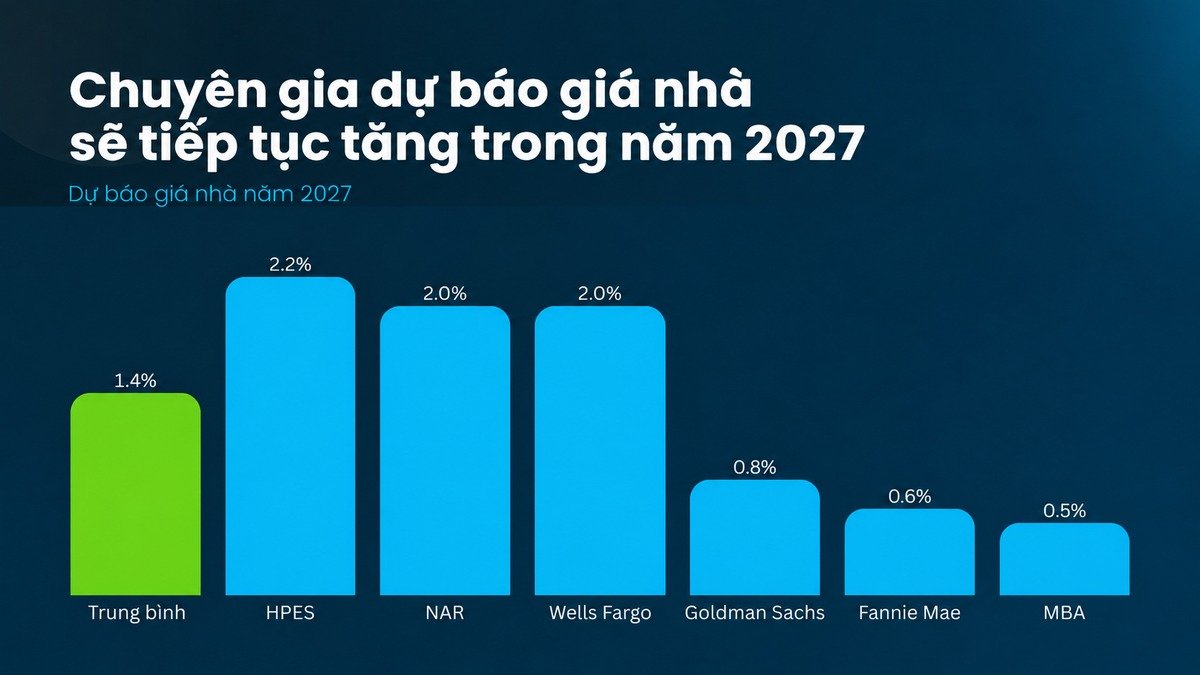
Không thể suy ra diễn biến toàn nước Mỹ từ một vài thị trường đang giảm giá. Trong bài tổng hợp ngày 18/11/2026, Keeping Current Matters dẫn dự báo trung bình của các chuyên gia: giá nhà Mỹ năm 2027 có thể tăng khoảng 1,4%. Đây là dự báo tại thời điểm công bố, không phải kết quả thực tế hoặc cam kết cho từng khu vực.
Thực tế, một số địa phương vẫn giảm giá. Lawrence Yun, kinh tế trưởng của National Association of Realtors (NAR), nhận định các đợt giảm tập trung chủ yếu ở những bang miền Nam có nhiều nhà mới được xây trong các năm gần đây. Theo ông, đà tăng việc làm tại đây có thể giúp mức giảm chỉ mang tính tạm thời và mở ra cơ hội cho một số người mua.
Đó là nhận định về xu hướng, không phải bảo đảm giá sẽ phục hồi. Nếu định mua hoặc bán nhà, hãy xem giá giao dịch thực tế, số nhà đang rao bán và thời gian bán tại đúng khu vực quan tâm, đồng thời tính đến chi phí vay của riêng mình.
2. Hồ sơ tịch thu nhà Mỹ tăng có phải dấu hiệu khủng hoảng như năm 2008?
Chưa thể kết luận như vậy chỉ từ số hồ sơ tăng. Theo báo cáo giữa năm 2026 của ATTOM, có 227.548 bất động sản tại Mỹ có hồ sơ tịch thu (foreclosure filings) trong sáu tháng đầu năm 2026, tăng 21% so với cùng kỳ 2025 nhưng vẫn thấp hơn 296.458 bất động sản của cùng kỳ năm 2019, trước đại dịch.
Hồ sơ tịch thu có thể bao gồm thông báo vỡ nợ, lịch đấu giá hoặc việc ngân hàng đã thu hồi nhà. Không phải tất cả bất động sản xuất hiện trong thống kê đều đã bị thu hồi. Vì vậy, số hồ sơ và số vụ thu hồi hoàn tất cần được phân biệt.
Logan Mohtashami, chuyên gia phân tích chính của HousingWire, cho rằng cuộc khủng hoảng năm 2008 gắn với sự bùng nổ tín dụng giai đoạn 2002–2005 và sự suy sụp sau đó; theo ông, điều kiện tín dụng tại thời điểm nhận định không giống giai đoạn ấy. Tuy vậy, sự khác biệt này không có nghĩa mọi thị trường hay chủ nhà đều không gặp rủi ro.
Một yếu tố cần xét thêm là vốn chủ sở hữu (home equity): phần chênh lệch giữa giá trị ước tính của căn nhà và dư nợ thế chấp. Theo Cotality, trong quý II/2026, vốn chủ sở hữu bình quân của chủ nhà có thế chấp tại Mỹ vào khoảng 310.000 USD. Số liệu theo bang chênh lệch đáng kể; bản đồ dưới đây không có dữ liệu cho Vermont.
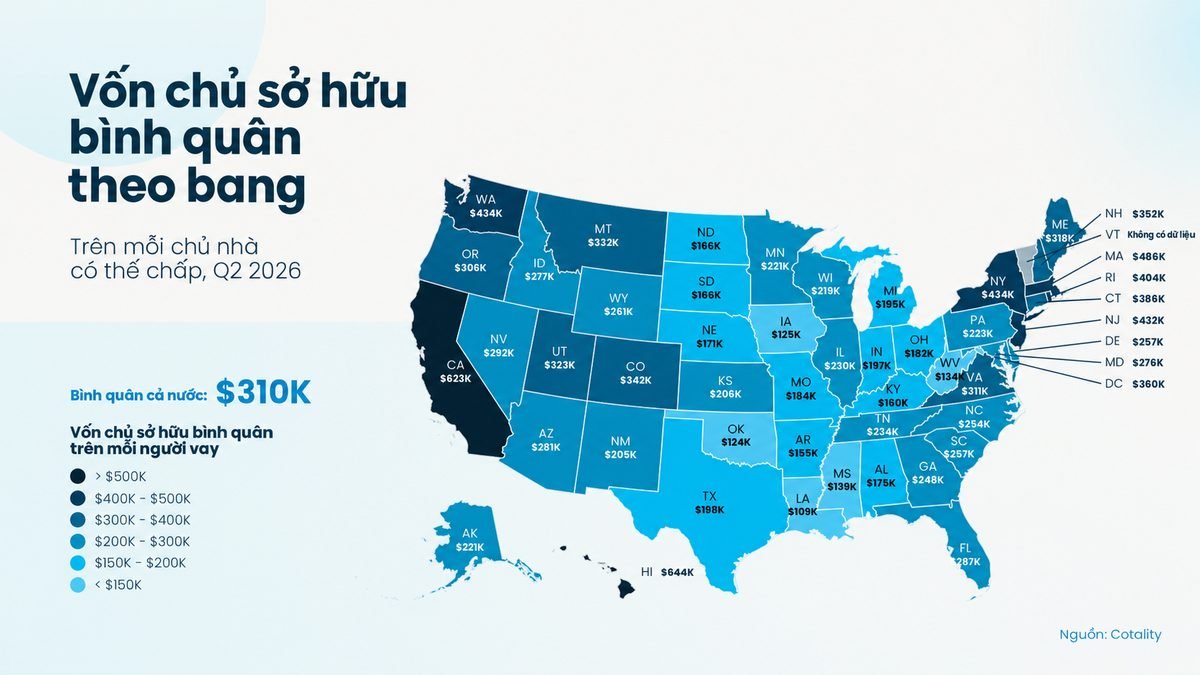
Vốn chủ sở hữu có thể giúp một số chủ nhà gặp khó khăn có thêm lựa chọn, chẳng hạn bán nhà trước khi thủ tục tịch thu hoàn tất. Nhưng đó không phải tiền mặt sẵn có: khả năng bán còn tùy giá thị trường, dư nợ, chi phí giao dịch và thời gian xử lý. Mỗi gia đình cần tính theo số liệu của chính căn nhà mình.
3. Suy thoái và giá nhà Mỹ: liệu giá có chắc chắn giảm?
Không nhất thiết. Khảo sát các nhà kinh tế của The Wall Street Journal vào tháng 10/2026 đưa ra xác suất suy thoái trung bình khoảng 24% trong 12 tháng tiếp theo, cũng được Văn phòng dự báo kinh tế và doanh thu Seattle ghi nhận. Đây là ý kiến dự báo của nhóm chuyên gia tại thời điểm khảo sát, không phải xác suất được bảo đảm hay thông báo suy thoái sẽ xảy ra.
Trong biểu đồ của Keeping Current Matters, giá nhà Mỹ tăng ở 5 trong 6 kỳ suy thoái được chọn và giảm ở kỳ Đại suy thoái. Kết quả này gắn với bộ chỉ số FHFA All-Transactions HPI toàn quốc theo quý, chưa điều chỉnh mùa vụ (danh mục dữ liệu FHFA) và mốc chu kỳ kinh doanh của NBER. Với mỗi kỳ, so chỉ số ở quý chứa tháng đáy với quý chứa tháng đỉnh theo công thức: (chỉ số quý đáy / chỉ số quý đỉnh − 1) × 100, rồi làm tròn một chữ số thập phân.
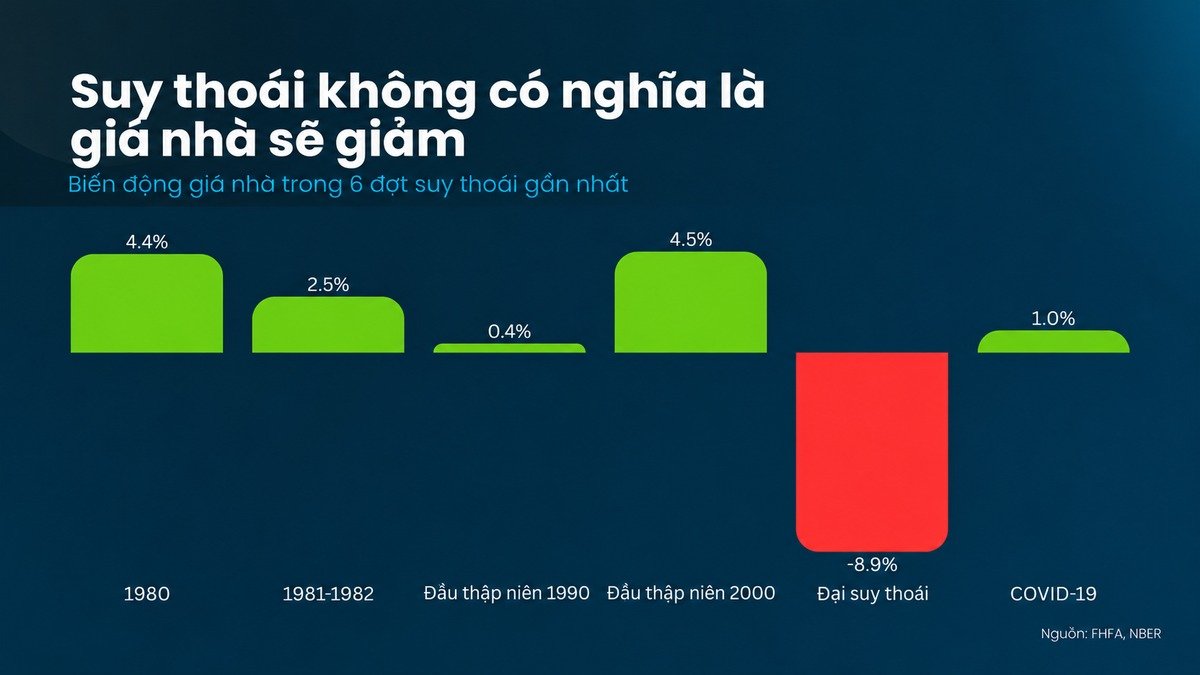
Lưu ý về phương pháp: Với suy thoái COVID-19, nếu lấy quý chứa tháng đỉnh của NBER là tháng 2/2020, mức thay đổi là +1,0%. NBER cũng ghi mốc đỉnh theo quý là quý IV/2019; chọn mốc này sẽ cho kết quả khác, khoảng +2,2%. Các con số có thể khác nhau khi đổi chỉ số hoặc mốc đo, nên cần đối chiếu cùng phương pháp trước khi so sánh.
Sáu quan sát lịch sử không thể dự đoán giá nhà trong đợt suy thoái tương lai, nhất là giá tại từng thành phố. Với người chuẩn bị mua nhà, điều cần kiểm tra trước là thu nhập, khoản thanh toán hằng tháng và khoản dự phòng nếu công việc bị ảnh hưởng.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng thị trường cùng NHÀ MỸ CALI.
Tóm lại
Giá nhà theo địa phương, hồ sơ tịch thu và xác suất suy thoái là ba thước đo khác nhau. Trước khi quyết định mua hay bán, hãy đối chiếu dữ liệu thị trường nơi mình quan tâm với ngân sách và khả năng chịu rủi ro của gia đình.
🤝 NHÀ MỸ CALI đồng hành cùng người Việt tìm hiểu thị trường để an tâm hơn trên hành trình mua nhà Mỹ.
Câu hỏi thường gặp
- Giá nhà ở bang khác giảm thì có nên chờ mua ở California? Không thể quyết định chỉ từ xu hướng của bang khác. Nên so sánh giá đã giao dịch, nguồn cung và chi phí vay tại khu vực California bạn đang cân nhắc.
- Hồ sơ tịch thu tăng 21% có đồng nghĩa sẽ có nhiều nhà ngân hàng bán giá rẻ? Không. Thống kê ATTOM gồm nhiều giai đoạn của thủ tục tịch thu, không chỉ các căn nhà ngân hàng đã thu hồi và đưa ra bán.
- Có vốn chủ sở hữu thì chắc chắn bán nhà kịp trước khi bị tịch thu? Không. Khả năng bán phụ thuộc giá thị trường, số nợ còn lại, chi phí, thời gian và tình trạng hồ sơ của từng căn nhà.
- Nếu lo suy thoái, người mua nhà nên kiểm tra điều gì trước? Hãy xem khả năng trả khoản vay hằng tháng, độ ổn định thu nhập và khoản dự phòng khi có biến cố; không nên dựa riêng vào dự báo giá nhà toàn quốc.
© Bài viết này được tham khảo và biên dịch từ nguồn: Keeping Current Matters / Simplifying the Market, 18/11/2026.