

Bảo hiểm nhà tại Mỹ: Nhóm đổi hãng tiết kiệm khoảng 440 USD/năm so với nhóm ở lại
Đến kỳ gia hạn, đổi hãng bảo hiểm nhà có thực sự giúp bạn trả ít hơn?
Phí bảo hiểm nhà vẫn tăng, nhưng nhịp tăng đã chậm lại
Theo Intercontinental Exchange (ICE), báo cáo ngày 10/9/2026, phí bảo hiểm nhà của người có khoản vay thế chấp tăng 4,3% trong quý II/2024, nhưng chỉ tăng 1,8% trong quý II/2026. Đây là tốc độ tăng theo quý chậm lại, không có nghĩa mức phí đã giảm.
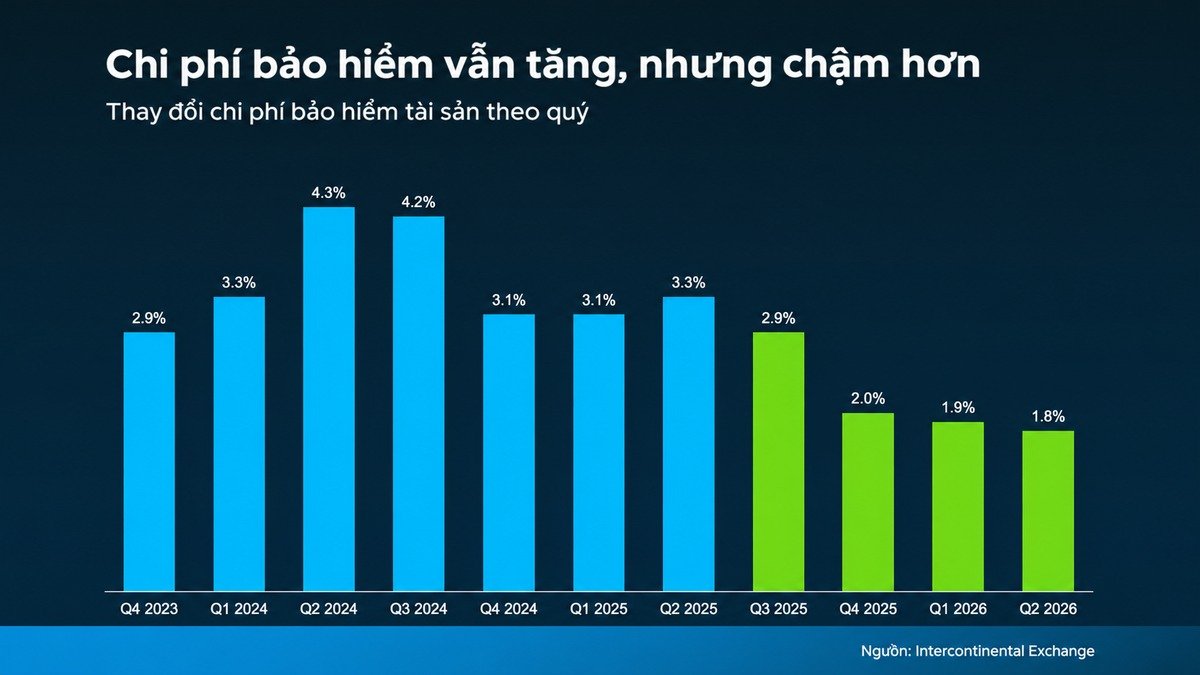
“Bảo hiểm tài sản là một cấu phần tăng nhanh trong khoản thanh toán thế chấp hằng tháng, nhưng dữ liệu quý này cho thấy tốc độ tăng cuối cùng cũng đang chậm lại.”
Andy Walden, Trưởng bộ phận Nghiên cứu Thị trường Thế chấp và Nhà ở tại ICE. Nguồn ICE.
Đến tháng 6/2026, ICE ghi nhận phí bảo hiểm tài sản bình quân khoảng 209 USD/tháng, tương đương 9,6% khoản thanh toán thế chấp hằng tháng trung bình của nhóm người vay được theo dõi. Con số này không đại diện cho mức phí ở mọi căn nhà hoặc mọi địa phương.
Đổi hãng bảo hiểm nhà: Chênh lệch 440 USD/năm được tính thế nào?
Trong dữ liệu ICE McDash kết hợp dữ liệu bảo hiểm tài sản, nhóm người vay chuyển từ một hãng bảo hiểm tư nhân sang một hãng tư nhân khác có mức phí giảm bình quân 6,6% trong 12 tháng; nhóm tiếp tục ở lại với hãng cũ có mức phí tăng bình quân 10,4%. Đây là kết quả so sánh theo nhóm trên cơ sở đối chiếu khoản phí của từng khoản vay với một năm trước, không phải lời hứa rằng người đổi hãng nào cũng được giảm phí.
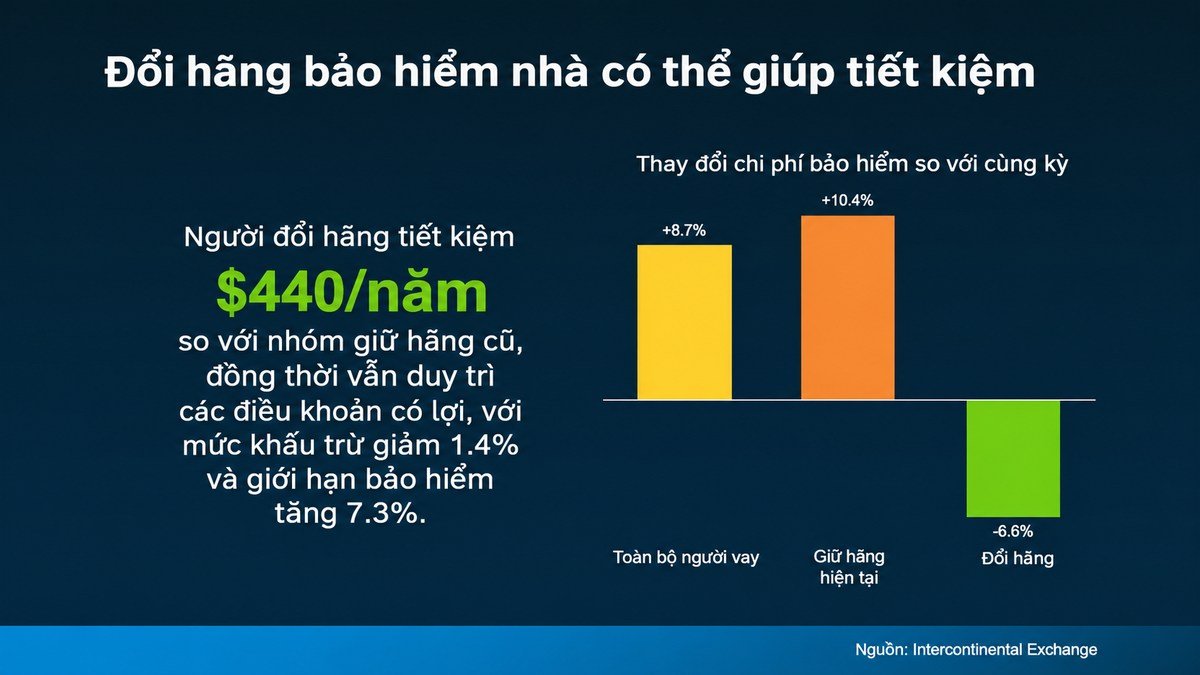
ICE lấy chênh lệch thay đổi phí giữa hai nhóm trong 12 tháng rồi áp dụng lên mức phí nhóm đổi hãng đã trả một năm trước. Từ đó, ICE ước tính lợi thế khoảng 37 USD/tháng, tương đương 440 USD/năm so với trường hợp họ tiếp tục ở lại với hãng cũ. Đây là phép ước tính so sánh, không phải khoản tiết kiệm thực tế được quan sát cho từng người và không được tính trực tiếp bằng cách lấy 6,6% nhân với mức phí bất kỳ. Cách ước tính này không tính những trường hợp rời chương trình FAIR Plan.
Không chỉ phí bảo hiểm, các điều khoản cũng có khác biệt: ở nhóm đổi hãng, mức khấu trừ (deductible) — phần người được bảo hiểm phải tự chịu khi yêu cầu bồi thường theo điều khoản hợp đồng — giảm bình quân 1,4%; hạn mức bảo hiểm tăng 7,3%. Tuy nhiên, các mức trung bình này không cho biết hợp đồng mới của một chủ nhà có đầy đủ quyền lợi như hợp đồng cũ hay không.
California là ngoại lệ đáng chú ý
Trong cả 10 thị trường lớn tại California được ICE theo dõi, nhóm đổi hãng vẫn phải trả phí cao hơn một năm trước. Riêng San Jose, nhóm đổi hãng tăng 10,8%, còn nhóm giữ hãng tăng 11,8%. Khoảng cách ICE ước tính ở đây chỉ khoảng 2 USD/tháng — nghĩa là tăng ít hơn, chứ không phải phí thực trả đã giảm. ICE nhận định tình trạng chuyển hãng tại một số thị trường California có thể liên quan đến việc hợp đồng cũ không được gia hạn, thay vì chỉ do khách hàng chủ động tìm giá rẻ hơn. Xem dữ liệu gốc ICE, tr. 13–14.
Chủ nhà nên kiểm tra gì trước khi đổi công ty bảo hiểm?
Đổi hãng có thể là một lựa chọn đáng xem xét khi đến kỳ gia hạn, nhưng chỉ so số tiền phải đóng là chưa đủ. Khi xin nhiều báo giá, chủ nhà nên đối chiếu cùng mức bảo vệ và kiểm tra những điểm sau:
- Phí hằng năm: xem mức phí thực tế được báo cho căn nhà, không lấy 440 USD làm mức giảm mặc định.
- Mức khấu trừ và các trường hợp loại trừ: kiểm tra số tiền tự trả và những rủi ro hợp đồng không bảo hiểm; lưu ý các điều khoản riêng đối với gió bão hoặc cháy rừng nếu có.
- Hạn mức và phạm vi bảo hiểm: so sánh quyền lợi và giới hạn bồi thường, không chọn chỉ vì báo giá rẻ hơn.
- Thời điểm có hiệu lực: xác nhận hợp đồng mới đã được chấp thuận và đáp ứng yêu cầu của bên cho vay (nếu đang vay thế chấp) trước khi chấm dứt hợp đồng cũ.
Người mua nhà lần đầu cũng có thể yêu cầu nhiều báo giá trước khi chọn hãng bảo hiểm, đồng thời hỏi rõ những điều khoản ảnh hưởng đến số tiền phải tự chi khi có tổn thất.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng giá, phân tích chuyên sâu và cơ hội đầu tư từ NHÀ MỸ CALI.
Tóm Lại
So sánh báo giá khi gia hạn là việc đáng làm, nhưng quyết định đổi hãng nên dựa trên phí thực tế, điều khoản bảo hiểm và khả năng duy trì bảo vệ liên tục, không chỉ dựa vào mức chênh lệch bình quân toàn quốc.
NHÀ MỸ CALI đồng hành cùng cộng đồng người Việt với thông tin rõ ràng, thiết thực, hướng đến mục tiêu “Giúp người Việt an tâm mua nhà Mỹ”.
Câu hỏi thường gặp
- Chủ nhà không có khoản vay thế chấp có thể dựa vào con số 440 USD không? ICE tính toán từ dữ liệu gắn với các khoản vay thế chấp; vì vậy, không nên mặc nhiên xem mức 440 USD là kết quả áp dụng cho tất cả chủ nhà.
- Phí thấp hơn có đồng nghĩa với hợp đồng tốt hơn? Không nhất thiết. Cần xem cả mức khấu trừ, hạn mức, trường hợp loại trừ và điều kiện bảo hiểm trước khi quyết định.
- Đổi hãng bảo hiểm nhà khi nào để tránh gián đoạn? Nên so sánh báo giá trước kỳ gia hạn, xác nhận ngày hợp đồng mới có hiệu lực và kiểm tra yêu cầu của bên cho vay trước khi hủy hợp đồng cũ.
Nguồn tham khảo
- Intercontinental Exchange, September 2026 Mortgage Monitor, thông cáo ngày 10/9/2026.
- ICE Mortgage Monitor, September 2026 PDF, tr. 10, 12–14.
- Keeping Current Matters, đăng ngày 2/11/2026: The Home Insurance Move That Could Save You $440 a Year.
© Bài viết này được tham khảo và biên dịch từ nguồn: Keeping Current Matters / Simplifying the Market; bổ sung đối chiếu trực tiếp từ báo cáo ICE.