

Mua Nhà Đầu Tiên Tại Mỹ: 2 Lựa Chọn Giúp Về Đích Sớm
Mua nhà đầu tiên tại Mỹ có thể đến gần hơn nếu bạn bắt đầu với căn nhà vừa sức và lựa chọn khoản trả trước phù hợp.
Hai lựa chọn dưới đây không bảo đảm ai cũng sẽ mua được nhà trong một khoảng thời gian cố định. Chúng giúp bạn xem lại mục tiêu mua nhà và cách chuẩn bị tài chính dựa trên số liệu, thay vì chờ đến khi có đủ tiền cho căn nhà lớn nhất mình mong muốn.
Hai mốc 14,7 và 7,2 năm thực sự nói lên điều gì?
Trước khi tìm cách mua sớm hơn, cần phân biệt thời gian tiết kiệm tiền trả trước với thời gian hòa vốn giữa mua và thuê. Điểm hòa vốn là thời điểm mà tổng chi phí sở hữu nhà, theo cách tính của nghiên cứu, trở nên có lợi hơn so với phương án thuê nhà được dùng để đối chiếu.
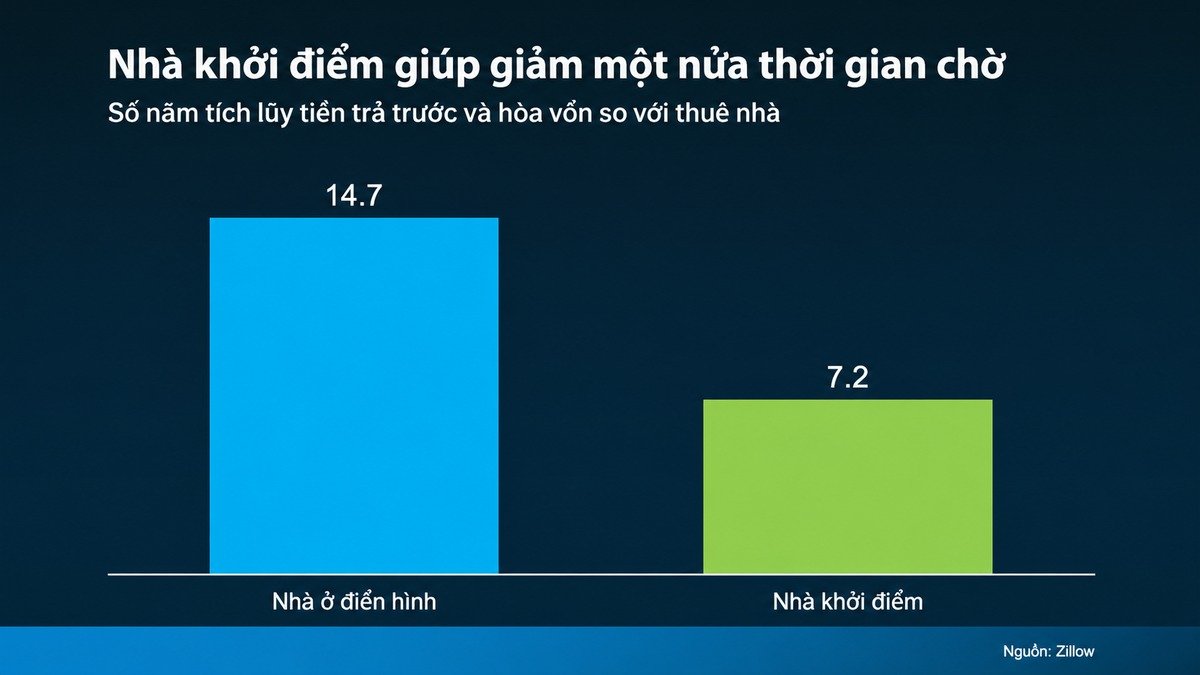
Trong nghiên cứu Zillow công bố ngày 20/08/2026, một hộ gia đình giả định tiết kiệm hằng năm bằng 10% thu nhập trung vị địa phương để tích lũy khoản trả trước 20%. Với nhà đơn lập điển hình trên toàn quốc, mô hình ước tính khoảng 8,5 năm để tiết kiệm và thêm 6,2 năm sau khi mua để hòa vốn, tổng cộng 14,7 năm.
Khi thay mục tiêu sang nhà khởi điểm (starter home), tổng thời gian trong mô hình giảm còn 7,2 năm, gồm 4,6 năm tiết kiệm và 2,6 năm sở hữu để hòa vốn. Cần lưu ý: cả hai phép tính đều giả định trả trước 20%. Sự khác biệt chủ yếu nằm ở loại nhà và phương án thuê được so sánh, chứ không phải vì Zillow đã giảm tỷ lệ trả trước xuống 3% hay 10%.
Đây là kết quả theo dữ liệu thị trường tháng 5/2026 và giả định của Zillow, không phải lịch trình bắt buộc hay lời dự báo cho từng gia đình. Nghiên cứu so sánh nhà đơn lập điển hình với thuê nhà đơn lập ở kịch bản thứ nhất, còn kịch bản nhà khởi điểm đối chiếu với thuê căn hộ nhiều đơn vị.
Lựa chọn 1: Bắt đầu bằng một ngôi nhà khởi điểm
Nhà khởi điểm thường thuộc nhóm một phần ba giá trị nhà thấp nhất tại thị trường địa phương, theo cách phân loại của Zillow. Đó có thể là condo, townhome hoặc nhà đơn lập có diện tích vừa phải. Giá thấp hơn có thể giúp người mua đặt mục tiêu tiền trả trước thực tế hơn, dù vẫn cần tính thêm bảo trì và các khoản chi phí khác.
Biểu đồ dưới đây thể hiện chênh lệch giữa hai kịch bản toàn quốc trong nghiên cứu. Điểm quan trọng không phải “mua nhà mất 7,2 năm”, mà là lựa chọn phân khúc nhà phù hợp có thể làm thay đổi cả thời gian tích lũy lẫn thời gian sở hữu để hòa vốn.
Nhà khởi điểm không nhất thiết phù hợp với tất cả mọi người. Gia đình đông thành viên, nhu cầu làm việc tại nhà hay dự định sinh sống lâu dài đều có thể khiến một căn nhà rộng hơn trở thành lựa chọn hợp lý. Vì vậy, hãy xem đây là phương án đáng so sánh, không phải mục tiêu bắt buộc.
Lựa chọn 2: Xem xét khoản trả trước dưới 20%
Khoản trả trước (down payment) là phần tiền người mua tự thanh toán khi mua nhà, không bao gồm số tiền vay. Nhiều người vẫn nghĩ phải có đủ 20% mới được mua, nhưng đây không phải yêu cầu chung của mọi khoản vay.
Theo khảo sát năm 2025 của Hiệp hội Môi giới Bất động sản Mỹ (NAR), mức trả trước trung vị của người mua nhà lần đầu là 10%. Đây là mức thực tế của nhóm người đã mua nhà trong khảo sát, không phải số tiền bắt buộc với mọi người đi vay.
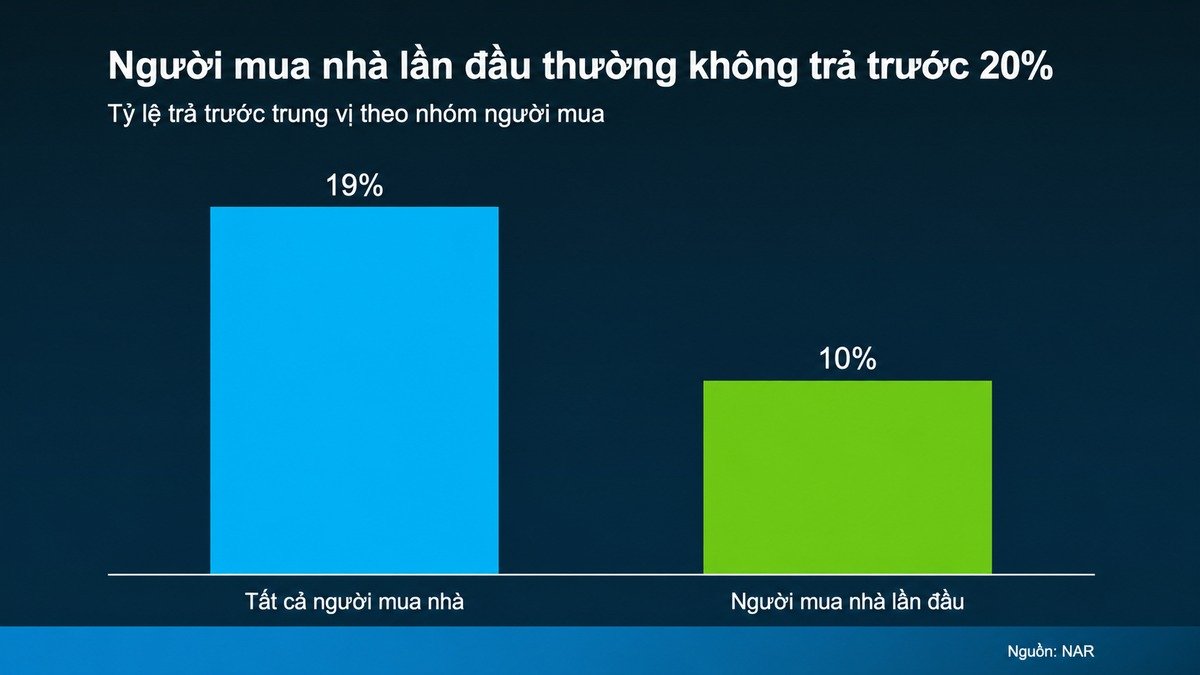
Cục Bảo vệ Tài chính Người tiêu dùng Mỹ (CFPB) cho biết một số khoản vay thông thường (conventional loan) cho phép trả trước từ 3%, còn khoản vay FHA có thể từ 3,5%, khi người vay đáp ứng điều kiện. Một số chương trình VA hoặc USDA có lựa chọn không cần trả trước dành cho nhóm đủ tiêu chuẩn.
Tuy nhiên, trả trước ít hơn không có nghĩa tổng chi phí sẽ thấp hơn. Bạn có thể phải vay nhiều hơn và trả thêm bảo hiểm khoản vay, bên cạnh lãi vay, thuế nhà đất, bảo hiểm nhà, phí HOA nếu có và chi phí bảo trì. Trước khi quyết định, nên so sánh nhiều phương án dựa trên khoản thanh toán hằng tháng và số tiền mặt cần có khi hoàn tất giao dịch.
Có thể tìm thêm hỗ trợ chi phí ban đầu ở đâu?
Down Payment Resource thống kê 2.833 chương trình hỗ trợ sở hữu nhà trên toàn nước Mỹ tại ngày 01/10/2026, trong đó 2.137 chương trình đang hoạt động và có nguồn vốn, còn 2.110 chương trình cung cấp hỗ trợ tiền trả trước hoặc chi phí hoàn tất giao dịch. Đây là số lượng chương trình trong cơ sở dữ liệu, không phải số chương trình mà mỗi người mua đều có thể đăng ký.
Một số chương trình có thể kết hợp nhiều nguồn hỗ trợ, nhưng việc có được cộng dồn hay không còn tùy quy định của từng chương trình và bên cho vay. Hãy kiểm tra điều kiện thu nhập, loại bất động sản, nơi cư trú, yêu cầu học lớp mua nhà và nghĩa vụ hoàn trả trước khi đưa khoản hỗ trợ vào kế hoạch tài chính.
Nếu mua tại California, hãy tính lại theo thị trường địa phương
Mức 7,2 năm là kết quả trung bình toàn quốc. Trong cùng nghiên cứu, Zillow ước tính tổng thời gian tiết kiệm và hòa vốn của kịch bản nhà đơn lập điển hình tại San Jose lên đến gần 50 năm; San Francisco khoảng 47 năm, San Diego khoảng 41 năm. Những mốc này phản ánh giả định về thu nhập, giá mua và giá thuê tại từng nơi, không có nghĩa người dân phải đợi từng ấy năm mới mua được nhà.
Với người mua ở San Jose hoặc các khu vực khác tại California, cách làm thực tế hơn là xác định số tiền tiết kiệm đã có, mức trả góp hằng tháng có thể duy trì, loại nhà phù hợp và thời gian dự định ở lại. Người môi giới bất động sản có thể giúp so sánh lựa chọn nhà tại địa phương, trong khi chuyên viên cho vay sẽ giúp kiểm tra điều kiện và tổng chi phí của từng phương án vay.
📬 Nhận bản tin Bất Động Sản Mỹ mỗi tuần
Cập nhật xu hướng giá, phân tích thị trường và kiến thức mua nhà từ NHÀ MỸ CALI.
Tóm lại
Bắt đầu với nhà khởi điểm và tìm hiểu phương án trả trước thấp hơn 20% là hai cách để xem xét khả năng mua nhà đầu tiên sớm hơn. Dù vậy, các mốc thời gian từ Zillow chỉ là kết quả mô hình; điều quyết định vẫn là giá nhà tại khu vực bạn chọn, khả năng được duyệt vay và tổng chi phí bạn có thể duy trì sau khi mua.
Nếu đang cân nhắc nhà khởi điểm tại California, hãy trao đổi với người môi giới am hiểu địa phương và chuyên viên cho vay để có phương án phù hợp với ngân sách của gia đình.
🤝 Với sứ mệnh “Giúp người Việt an tâm mua nhà Mỹ”, NHÀ MỸ CALI đồng hành cùng cộng đồng Việt bằng những thông tin rõ ràng để mỗi quyết định an cư được cân nhắc kỹ lưỡng.
Câu hỏi thường gặp
- 7,2 năm là thời gian phải chờ trước khi mua nhà khởi điểm? Không. Theo mô hình toàn quốc của Zillow, đây là tổng 4,6 năm tiết kiệm tiền trả trước và 2,6 năm sở hữu để đạt điểm hòa vốn so với thuê nhà.
- Zillow tính mốc 7,2 năm với tiền trả trước chỉ 3%? Không. Cả kịch bản 7,2 năm và 14,7 năm đều giả định trả trước 20%. Những lựa chọn vay trả trước thấp hơn là vấn đề khác, cần tính riêng.
- Mua nhà đầu tiên tại Mỹ có bắt buộc phải trả trước 20%? Không phải trong mọi trường hợp. Một số chương trình vay thông thường hoặc FHA cho phép tỷ lệ thấp hơn khi đáp ứng điều kiện, nhưng có thể làm tăng khoản vay và chi phí bảo hiểm.
- 2.833 chương trình hỗ trợ có phải đều đang cấp tiền? Không. Theo Down Payment Resource, 2.137 trong số đó đang hoạt động và có nguồn vốn tính đến 01/10/2026. Người mua còn phải đáp ứng điều kiện riêng của từng chương trình.
© Bài viết tham khảo và biên dịch từ Keeping Current Matters, “Two Moves That Can Get You Into Your First Home Sooner” (05/10/2026); đối chiếu số liệu và phương pháp từ Zillow Research (20/08/2026), NAR 2025, Down Payment Resource Q3/2026 và CFPB.